综合链上数据、供需模型、网络指标与宏观流动性多维度交叉验证,完整的比特币投资价值评估无法依靠单一指标判定,需组合稀缺性测算、链上资金行为、网络价值量化、宏观环境校验四层框架单一估值模型仅能作为局部参考,完整评估体系能有效区分短期投机泡沫与长期配置机会,减少单一数据失真带来的判断偏差。
第一层评估围绕比特币稀缺供给逻辑展开,核心工具为存量流量模型,这套方法最早用于黄金等大宗商品估值,适配比特币总量2100万枚固定、每四年区块奖励减半的核心机制。计算方式为现存流通总量除以每年新增挖矿产出,减半周期会直接抬升该比值,比值越高代表资产稀缺属性越强。实操中不能只看单一比值,还要搭配链上不流动存量数据辅助判断,长期持仓超过一年的筹码占比持续走高,代表市场囤币意愿强,流通抛压收缩,会放大稀缺性带来的价值支撑;该模型短板在于只统计供给端,完全忽略市场真实需求,仅适合作为长期价值底部锚定工具,无法单独判断短期价格合理区间。
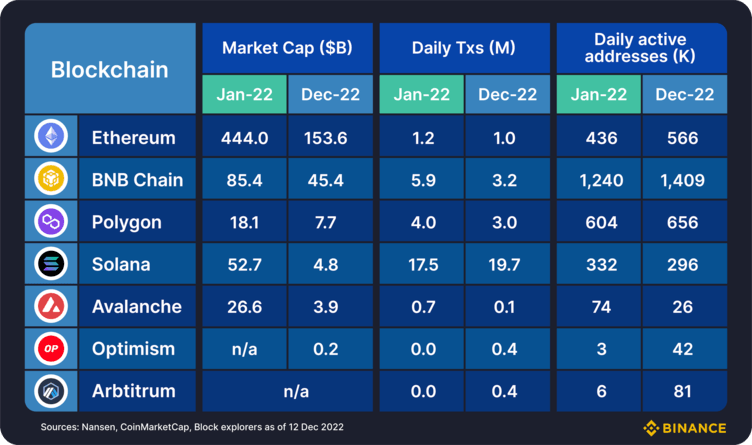
第二层依托链上交易数据测算网络真实价值,主流使用NVT比率与梅特卡夫定律两套工具,两类指标共同验证比特币作为支付与储值网络的实际活跃度。NVT比率将全网市值与链上转账总价值对比,数值偏低代表市值匹配真实转账需求,估值具备基本面支撑,数值持续走高则意味着行情仅靠投机资金推动,泡沫风险上升。梅特卡夫定律侧重用户规模,网络价值与活跃持币地址数量呈指数关联,持续新增有效地址代表受众扩张,长期价值具备增长基础。实操时需要过滤交易所内部对倒转账数据,这类虚假交易会拉高交易量,造成指标误判,同时结合ahr999周期指数,综合哈希率、长短期持仓筹码比值,划分定投、加仓、减仓三个操作区间,适配普通投资者周期布局需求。
第三层需要叠加市场持仓结构与机构资金流向校验估值,传统股票市盈率估值无法套用在比特币上,没有现金流、分红的属性决定其估值逻辑完全区别于权益资产,资金面成为关键补充维度。链上交易所余额持续下降,说明现货筹码不断从交易市场转入私人钱包,市场惜售情绪浓厚,估值底部支撑稳固;机构渠道资金流入流出同样具备参考价值,现货标准化产品持续净流入代表长线配置资金入场,会拉长上行周期。同时结合MVRVZ分数判断价格偏离成本价幅度,数值处于历史低位代表市场整体处于深度套牢区间,具备中长期配置价值,数值触及历史极值则要警惕回调风险,这一层指标可以修正供需模型、网络模型忽略的市场情绪偏差。
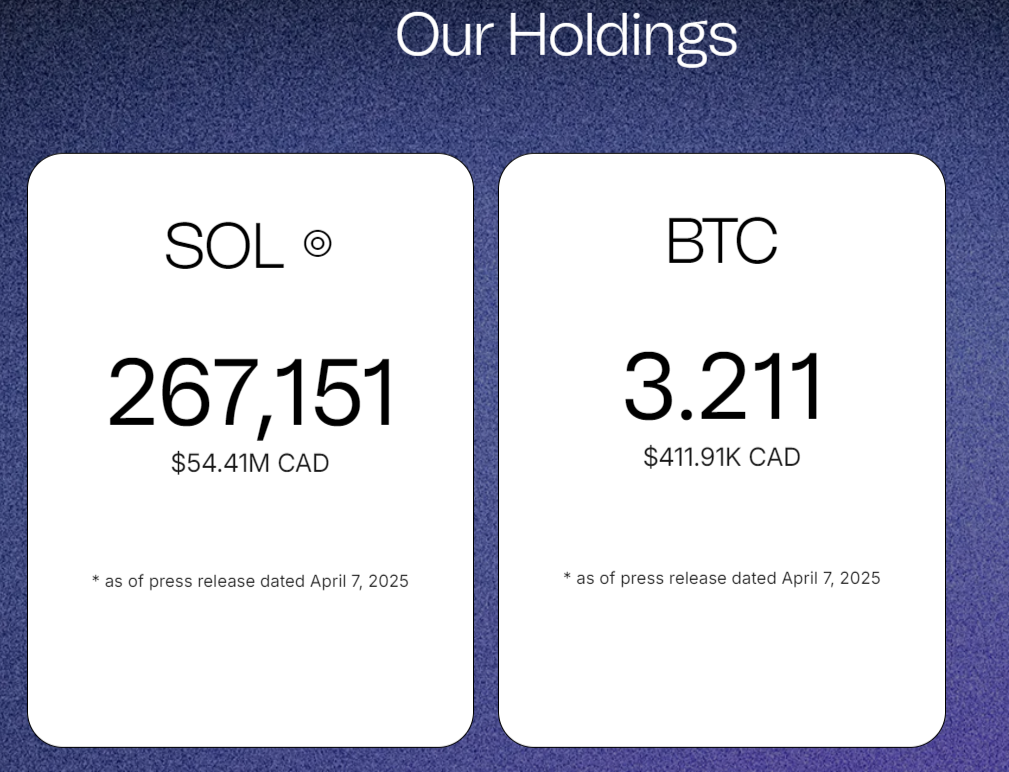
第四层纳入全球宏观流动性完成最终估值校准,比特币资产属性随机构资金入场持续转变,实际走势与美元利率、全球货币供给高度绑定,脱离宏观环境的链上估值会出现严重偏差。实际利率下行阶段,法定货币贬值预期升温,资金会转向比特币作为对冲工具,各类估值模型测算的合理价格具备兑现条件;若全球收紧流动性,即便链上稀缺、网络活跃度维持高位,价格也会持续承压,模型测算的估值会阶段性失效。除此之外,各地监管政策、衍生品市场持仓结构也会作为辅助修正项,衍生品未平仓量快速扩张往往预示短期剧烈波动,需要在估值结论中叠加风险折价,平衡基本面测算与市场波动风险。