以太坊不存在固定统一的收益率,收益高低取决于参与方式、入场价位、持仓周期,现货单纯依靠涨跌盈亏无固定利息,原生质押长期ETH本位年化大致维持3%至4%区间,杠杆交易收益波动极大且风险极高,不能用单一数字概括整体回报水平。很多新手容易混淆币本位收益与法币收益,质押拿到的额外以太坊属于币本位收益,如果以太坊现货价格大幅下跌,质押利息很难抵消价格下跌带来的亏损,这也是投资者最容易忽略的关键点。不同渠道的质押收益存在明显差距,独立运行32枚以太坊节点的原生质押收益偏高,而交易所、流动性质押服务商因为收取服务费,给到普通散户的实际年化会下调0.5至1个百分点,市场活跃度较高、链上交易拥堵时,MEV与手续费收入增加,短期质押收益率会短暂冲高,市场冷清阶段收益则持续回落。
单纯现货囤币的收益率完全由市场行情决定,不存在保底收益,回顾完整牛熊周期能够看出,牛市阶段以太坊上涨弹性较强,短期年内涨幅可以达到几倍,但是熊市回撤幅度同样突出,一轮下行周期价格最大回撤幅度经常超过七成。短期波段交易者的收益没有稳定区间,有人借助行情短期获利,长期统计来看大部分短线交易者难以实现稳定正向收益,一旦使用杠杆,单次反向行情就会造成大幅亏损。和传统理财不同,以太坊资产没有保本机制,所有收益预期都建立在价格走势、区块链生态发展、全球监管环境等多重变量之上,不能套用银行理财固定收益的思维进行判断。
除现货与基础质押之外,部分投资者会参与DeFi流动性挖矿获取额外收益,这类方式表面年化收益率有时可以达到百分之十几甚至更高,但暗藏多重风险。流动性挖矿存在无常损失,代币价格大幅波动时,无常损失有可能吞噬全部挖矿收益,同时各类去中心化合约还存在智能合约漏洞、项目跑路等风险。不少宣传超高年化收益的以太坊相关理财项目,并非以太坊官方原生收益模式,大多属于第三方资金产品,风险远高于链上原生质押,新手切勿仅凭高收益率宣传盲目参与。想要客观预估收益,应当分开测算两部分,一是质押带来稳定的以太坊增量,二是现货价格涨跌带来的资本盈亏,两者合并才是最终的法币收益率。

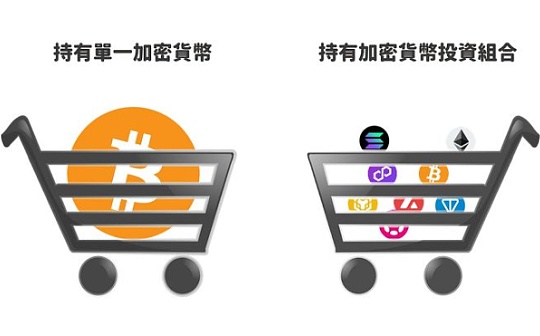
在制定持仓预期时,投资者需要理清收益的核心影响要素,全网质押总量持续上升会持续稀释单枚代币质押奖励,长期来看以太坊原生质押的中枢收益率存在缓慢下行趋势。同时宏观资金环境、加密行业政策、Layer2生态发展都会持续影响以太坊价格,进而改变最终实际回报。理性的投资者不会预设固定收益率目标,更多会划分仓位,一部分以太坊参与质押获取稳定币本位增量,另一部分保留作为现货灵活交易,严格控制杠杆比例,预留应对行情大幅回调的缓冲资金。必须认清,任何渠道都无法保证以太坊一定能够实现正向收益,所有收益机会背后都伴随着对应的资产亏损风险。